

Conceptos para esta lectura (10)
Puedes consultar las definiciones aquí o seguir los términos subrayados en el texto.
- Catalizador
- Evento identificable que puede hacer que el mercado reconozca (o descarte) una tesis.
- Hecho / inferencia / opinión
- Hecho: verificable en fuente primaria. Inferencia: deducción razonada a partir de hechos. Opinión: juicio del autor.
- Invalidación de la tesis
- Condición observable que, de cumplirse, indica que el razonamiento principal era erróneo.
- Margen operativo
- Mide cuánto de cada euro vendido queda tras los costes de explotación y se calcula dividiendo el beneficio operativo entre los ingresos.
- CAPEX
- Inversión en activos fijos, como fábricas, equipos o edificios, que se espera usar durante varios años. Reduce la caja cuando se paga, aunque en la cuenta de resultados se reparta en el tiempo mediante amortizaciones.
- Flujo de caja libre
- Efectivo que genera un negocio tras pagar sus gastos operativos, sus impuestos y las inversiones necesarias, incluidos el CAPEX y el capital circulante. Una empresa puede tener beneficio contable y un flujo de caja libre negativo si invierte mucho para crecer.
- Capital circulante
- En estos análisis, capital circulante operativo: inventarios y cobros pendientes menos pagos operativos pendientes, como los debidos a proveedores. Excluye el efectivo y la deuda financiera. Si aumenta, suele absorber caja.
- TWh
- Teravatio hora: unidad de energía equivalente a mil millones de kilovatios hora o a un millón de megavatios hora. Una instalación de 100 MW a plena carga durante todo un año consumiría unos 0,876 TWh.
- Conexión a la red
- Acceso autorizado y técnicamente disponible de una instalación a la red eléctrica, con una capacidad determinada. Puede limitar la puesta en marcha de una fábrica o centro de datos. La generación propia y el suministro aislado son alternativas con sus propios costes y límites.
- Poder de negociación
- Capacidad de una parte para imponer precios o condiciones en una relación comercial. Suele depender de la escasez de lo que ofrece, de las alternativas disponibles y del tamaño de la contraparte.
Resumen
Tesis central: en la cadena de valor de la inteligencia artificial, el margen tiende a desplazarse hacia los eslabones escasos y difíciles de sustituir, que no siempre son los que más crecen. Según el informe de la IEA de 2025, la electricidad y las conexiones a la red ya constituían una restricción al despliegue [1]. Pero la escasez no equivale a beneficio: hay que comprobar precios, contratos, inversión necesaria y conversión en caja. Proponemos un método de lectura, no una lista de ganadores.
De la pantalla a la subestación
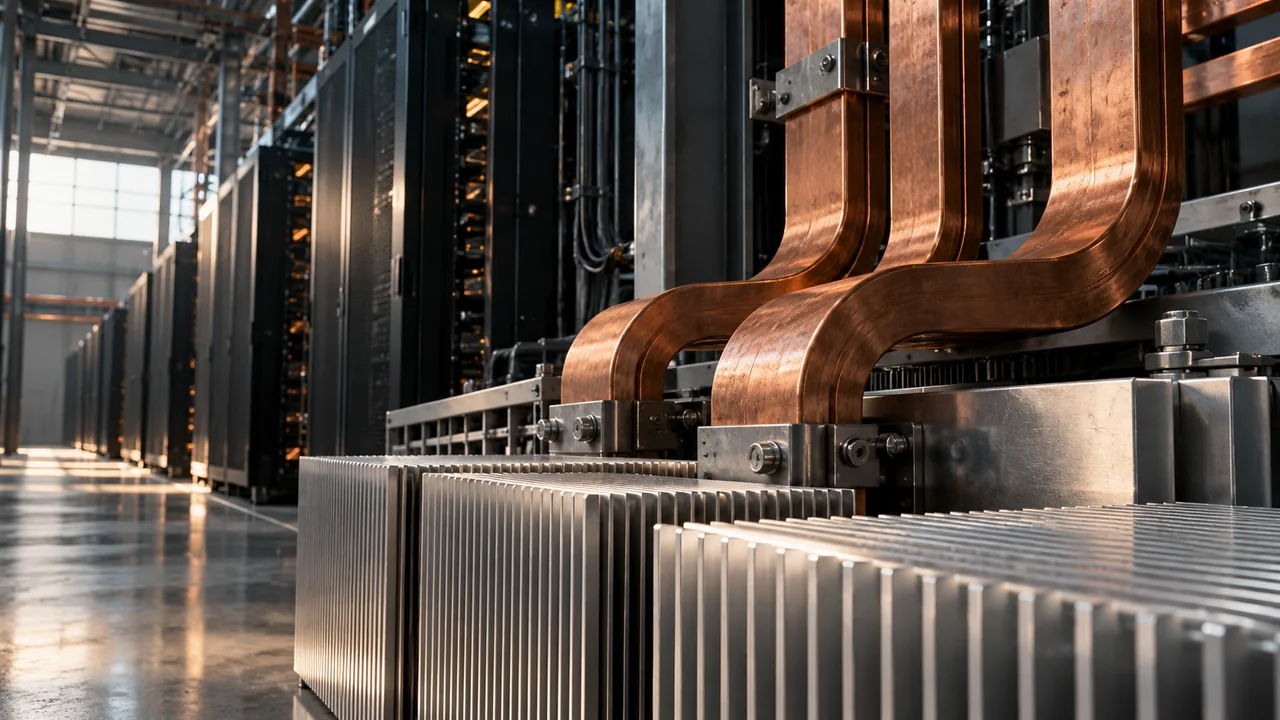
Explicación propia: cuando alguien usa un asistente de IA, la respuesta parece inmaterial, pero detrás hay una secuencia muy física. Hacen falta chips y servidores, edificios con refrigeración, equipos eléctricos como transformadores, una conexión a la red con capacidad suficiente y electricidad generada en algún lugar. Sobre esa base se entrenan y ejecutan los modelos, y encima se construyen las aplicaciones que ve el usuario.
Cada eslabón tiene una economía distinta. Unos venden productos cada vez más estandarizados, otros controlan un permiso, un terreno con conexión o una tecnología difícil de replicar. La pregunta útil no es qué eslabón crece más, sino cuál puede subir precios sin perder clientes y cuánto capital necesita para sostener ese crecimiento.
Lo que dice el dato energético y lo que no dice
Según la IEA, los centros de datos consumieron alrededor de 415 TWh de electricidad en 2024. En el escenario base de su informe de 2025, ese consumo rondaría los 945 TWh en 2030 [1]. La segunda cifra es una proyección publicada en 2025, no un dato observado ni necesariamente la estimación más reciente. El informe plantea además escenarios de sensibilidad y señala que las redes y las conexiones pueden limitar el ritmo de despliegue [1].
Cálculo propio: pasar de 415 a 945 TWh supone multiplicar el consumo por algo más de 2,2. Para dar escala, un TWh equivale a un millón de MWh. Una instalación hipotética de 100 MW que funcionara todo el año a plena carga, algo poco realista, consumiría 876.000 MWh, es decir, 0,876 TWh.
Lo que el dato no dice es quién cobrará esa demanda ni con qué margen. Los kilovatios hora consumidos no son ingresos de una empresa concreta, y menos aún beneficio.
Escasez y poder de negociación
Inferencia propia: si la conexión a la red es el cuello de botella, un emplazamiento que ya la tiene vale más que uno que solo dispone de terreno. Del mismo modo, quien fabrica equipos con listas de espera puede negociar mejores condiciones. En ese momento, el poder de negociación se desplaza hacia quien controla el recurso escaso.
La tensión es real, porque al otro lado de la mesa suele haber pocos compradores muy grandes. Tienen capacidad para diseñar sus propios equipos, firmar contratos a largo plazo o trasladar proyectos a otra región. Un proveedor puede ver crecer su cartera de pedidos y, al mismo tiempo, aceptar precios fijos que dejan de ser rentables si sus costes suben. Además, la escasez de hoy atrae inversión y puede convertirse mañana en exceso de capacidad.
Por qué el margen no es caja: un ejemplo hipotético
Ejemplo hipotético propio, en millones de euros: un fabricante de equipos eléctricos factura 1.000 con un margen operativo del 15 %, es decir, 150 de beneficio operativo. Tras un impuesto supuesto del 25 %, quedan 112,5. Sumamos 40 de amortizaciones, que no son salida de caja, y restamos 120 de CAPEX para ampliar fábricas. También restamos 60 de aumento del capital circulante, porque crecer exige más inventario y más cobros pendientes.
Resultado: 112,5 + 40 − 120 − 60 = −27,5. Con un margen saludable, el flujo de caja libre es negativo. Si al año siguiente la inversión bajara a 50 y el capital circulante dejara de crecer, con la misma facturación el flujo sería 112,5 + 40 − 50 = 102,5. El negocio no ha cambiado, aunque el momento del ciclo de inversión sí lo ha hecho.
Quién puede salir peor parado
Análisis propio: los perfiles más expuestos no son necesariamente los que venden menos, sino los que tienen poco control sobre su precio. Entran aquí los proveedores de componentes estandarizados con pocos clientes y los proyectos construidos sin conexión asegurada. También las aplicaciones sin diferenciación que pagan una capacidad de cómputo cada vez más cara y no pueden trasladar ese coste a sus usuarios.
También puede perder quien invierte en el pico. Si la oferta de equipos y de capacidad de red alcanza a la demanda, el margen extraordinario de la escasez tiende a erosionarse, y lo que queda es el coste del capital invertido.
Cómo contrastarlo en los informes
Un método útil es acudir a los informes periódicos de las empresas cotizadas en EE. UU. El 10-K anual incluye estados financieros auditados, el análisis de la dirección y una sección de factores de riesgo [2].
Propuesta propia de lectura: comparar el crecimiento de los ingresos con el del flujo de caja operativo y seguir el CAPEX en relación con las ventas. Conviene buscar menciones a la concentración de clientes, a los contratos a precio fijo y a los plazos de entrega. Los factores de riesgo muestran si la empresa reconoce dependencia de conexiones, permisos o suministradores críticos. Si los márgenes suben durante varios años pero la caja no acompaña, la tesis de captura de valor merece dudas.
Hechos
Hecho con fuente
- Según la IEA, los centros de datos consumieron alrededor de 415 TWh de electricidad en 2024. [1]
- En el escenario base de su informe de 2025, la IEA proyectaba unos 945 TWh en 2030, una proyección que no debe confundirse con un dato observado. [1]
- La IEA señala que las redes y las conexiones pueden limitar el despliegue, y presenta escenarios de sensibilidad. [1]
- El 10-K incluye estados financieros auditados, el análisis de la dirección y los factores de riesgo. [2]
Inferencias
Inferencia
- Si la conexión a la red es el factor escaso, los activos que ya la tienen ganan poder de negociación frente a quienes necesitan capacidad con urgencia.
Opinión editorial
Opinión
- La lectura más útil de la IA como tendencia económica empieza por los cuellos de botella y la conversión en caja, no por el volumen de demanda.
Riesgos
- Las mejoras de eficiencia en chips, refrigeración o modelos podrían moderar la demanda eléctrica frente a lo proyectado en 2025.
- La concentración de grandes clientes puede trasladar el poder de negociación hacia los compradores y comprimir los márgenes de los proveedores.
- La sobreinversión puede convertir una escasez temporal en exceso de oferta.
Contraargumentos
- La escasez física puede ser transitoria: si se amplían la red y la fabricación de equipos, el margen extra se diluye.
- El valor podría capturarse en el software y las aplicaciones, si logran diferenciación y costes de cambio altos, y no en la infraestructura.
Catalizadores
- Nuevas ediciones de proyecciones energéticas que revisen los escenarios de los centros de datos.
- Cambios en la planificación o la regulación de las redes que acorten o alarguen los plazos de conexión.
Cuándo se invalida la tesis
- Que los eslabones escasos no logren mejorar precios ni márgenes pese a la escasez.
- Que la demanda vinculada a la IA se convierta en caja sin necesidad de un CAPEX extraordinario, lo que debilitaría la distinción entre margen y caja.
Metodología
Preparación asistida con IA. Se distinguen tres capas. La primera son los hechos documentales, atribuidos a fuentes públicas primarias mediante marcadores [n] y cuya comprobación ha realizado Codex. La segunda es el razonamiento propio, señalado como explicación, análisis o inferencia propia. La tercera son los ejemplos numéricos hipotéticos, etiquetados como tales, que no describen empresas reales. Las cifras energéticas proceden del informe de la IEA de 2025 y no se traducen en ingresos ni márgenes. El texto está pendiente de revisión humana final y no constituye revisión jurídica. La preparación y la revisión asistidas por IA no constituyen un dictamen jurídico. La edición está autorizada por encargo editorial delegado y su apertura pública se verifica por separado.
Potenciales conflictos de interés
Pieza sobre mecanismos y sectores, sin análisis de operaciones ni de activos concretos y sin recomendaciones sobre empresas individuales. Este texto no incluye una declaración sobre la exposición personal del responsable de la publicación. Cualquier declaración de intereses debe consultarse por separado.
Fuentes
- [1] Energy and AI: executive summary (2025) — IEA · fuente primaria · consultada el 20 de octubre de 2026
- [2] How to Read a 10-K/10-Q — SEC / Investor.gov · fuente primaria · consultada el 20 de octubre de 2026
Historial de correcciones
- v1 · 20 de octubre de 2026 — Ajuste de puntuación y redacción conforme al criterio editorial de Eduardo, sin cambios en hechos, cifras ni fuentes.