

Por qué importa
Un petrolero que no puede completar su viaje plantea un problema que termina mucho más lejos del estrecho de Ormuz. Para una empresa puede significar un suministro retrasado. Para otra, una factura mayor. Para una familia, menos dinero disponible después de pagar sus desplazamientos.
Pero entre el incidente marítimo y el presupuesto doméstico hay varios pasos. No todos funcionan al mismo ritmo ni trasladan íntegramente el aumento inicial. Esa cadena explica por qué la crisis interesa incluso a países que compran su petróleo en otras regiones.
La pieza de Política sobre el origen y la estrategia del conflicto desarrolla las relaciones entre los actores. Aquí examinamos cómo se transmite la perturbación económica y qué pruebas permiten medirla.
La primera distinción: tránsito no equivale a producción perdida
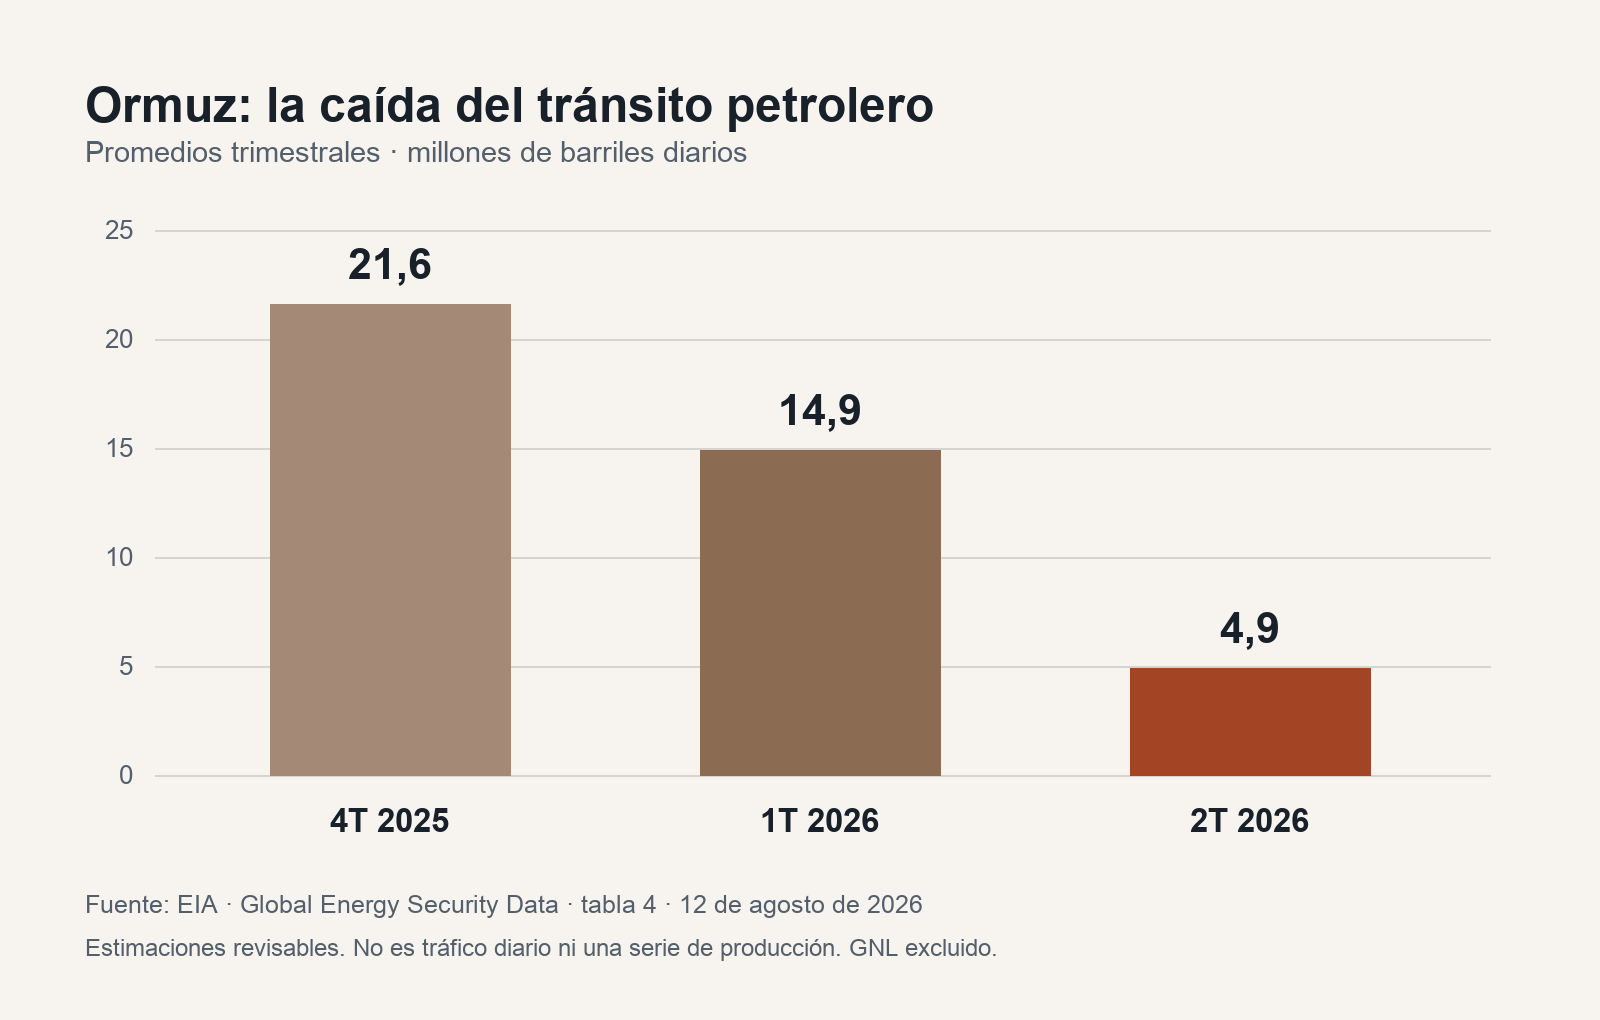
La EIA, en su tabla de seguridad energética publicada el 12 de agosto [1], estima que por Ormuz pasaron 21,6 millones de barriles diarios en el cuarto trimestre de 2025, 14,9 millones en el primero de 2026 y 4,9 millones en el segundo. Incluye crudo, condensados y productos petrolíferos. El gas natural licuado se mide por separado.
La reducción entre el cuarto trimestre de 2025 y el segundo de 2026 es del 77,3%, cálculo propio. No significa que desapareciera ese porcentaje de la producción mundial. Parte del suministro puede buscar otras salidas o proceder de existencias. La EIA advierte además de problemas de fiabilidad de las señales marítimas desde finales de febrero y de revisiones frecuentes de sus estimaciones.
La AIE, en el resumen público de su informe del 14 de octubre [2], sitúa el tránsito de septiembre en 10,9 millones de barriles diarios y describe una recuperación frágil. Es una estimación mensual de otra institución. No constituye una cuarta barra comparable de la misma serie trimestral.
Por qué el precio puede subir antes de que falte el producto
Como mecanismo económico, un comprador necesita valorar tanto la mercancía disponible como el riesgo de no recibir la siguiente entrega. Si espera dificultades, puede intentar asegurar suministro antes. Un vendedor puede exigir una compensación mayor por comprometer entregas en un entorno incierto.
Eso permite que una amenaza influya en los precios sin esperar al balance definitivo de daños. También permite el movimiento contrario: una expectativa de negociación puede reducir parte de la presión antes de que cambie físicamente el tránsito. Ninguno de esos movimientos bursátiles demuestra por sí solo que una noticia militar sea cierta.
Hay un ejemplo fechado que ayuda a entender la diferencia. La crónica de Cinco Días del 20 de octubre [6] describe un movimiento del Brent desde el entorno de 111 dólares hasta 106, durante informaciones y desmentidos sobre contactos diplomáticos. Es una crónica de aquella sesión, no una cotización comprobada del día 22.
Leer un precio exige identificar referencia, contrato, hora y moneda. Un máximo intradiario no es un cierre. Un futuro con entrega en un mes concreto tampoco es necesariamente el precio de una carga física que puede entregarse hoy. El informe público de la AIE distingue expresamente entre futuros y referencias físicas.
El barril y la gasolina no son la misma factura
La explicación de la EIA sobre el precio de la gasolina [5] separa crudo, refino, distribución y comercialización e impuestos. Describe el mercado estadounidense. Sirve para identificar componentes, pero sus porcentajes y tributos no deben trasladarse a España.
La distinción evita una conclusión apresurada: un incremento de un 10% del crudo no establece por sí solo una subida del 10% en el surtidor. Para calcularla habría que conocer el peso de cada componente, las condiciones de compra y los demás cambios simultáneos.
El refino importa especialmente cuando el problema afecta a determinados combustibles. La AIE describe tensión en el mercado del diésel y dificultades para compensar suministros perdidos. Puede mejorar la disponibilidad de crudo y continuar la presión sobre un producto concreto. Observar únicamente el Brent dejaría fuera esa diferencia.
Un ejemplo hipotético permite ver el mecanismo. Supongamos una empresa que paga 1.000 euros por una entrega, de los que 200 corresponden al transporte. Si ese transporte se encarece un 10%, el coste total pasa a 1.020 euros, manteniendo lo demás constante. La factura crece un 2%. Es aritmética ilustrativa, no una estimación sobre una empresa real ni sobre la inflación española.
Seguros, trayectos y dinero inmovilizado
En nuestro análisis, una entrega más incierta puede encarecerse por varias vías. La protección del viaje puede costar más, un desvío puede consumir tiempo y combustible, y una demora puede obligar al comprador a mantener existencias adicionales. Son mecanismos posibles, cuya magnitud necesita datos de contratos, rutas y primas concretas.
La AIE relaciona el encarecimiento del transporte marítimo con mayores costes de entrega y presión sobre los márgenes de refino. No publicamos aquí una tarifa universal de seguro ni un porcentaje de sobrecoste para todos los buques. Sus condiciones no son intercambiables.
El tiempo también tiene valor económico. Si una mercancía tarda más en llegar, una empresa puede necesitar financiar más días de existencias. Si no consigue sustituirla, puede perder producción. La elección entre pagar más o esperar dependerá de sus alternativas. No todas las empresas tienen la misma capacidad para absorber el golpe.
De la energía a la inflación: efectos distintos
El análisis del BCE sobre perturbaciones energéticas, publicado el 13 de mayo [4], distingue efectos directos sobre la energía, indirectos mediante los costes de producción y transporte, y efectos posteriores sobre decisiones de salarios, precios y expectativas. Advierte además de que una perturbación global alcanza las cadenas internacionales de suministro.
Esta distinción importa para interpretar una factura. Un aumento inicial puede elevar el nivel de precios sin mantener indefinidamente la misma tasa de inflación. Que los precios dejen de subir tan rápido no significa que hayan vuelto al punto de partida.
También hay una tensión para la política monetaria. El BCE señala que la persistencia y la magnitud de la desviación inflacionaria condicionan la respuesta. De ello no se deduce una subida automática de tipos cada vez que repunta el petróleo. Esta pieza no anticipa la próxima decisión del banco central.
Para España harían falta datos propios sobre combustibles, contratos, impuestos, cesta de consumo y exposición empresarial. Sin ellos, no podemos convertir la crisis en una cifra concreta de IPC ni en una previsión sobre cada factura eléctrica.
Por qué pueden caer las bolsas y por qué no todas responden igual
Como análisis económico, una empresa puede verse presionada si aumentan sus costes y no consigue trasladarlos al cliente. Otra puede afrontar menor demanda porque sus compradores dedican más dinero a la energía. Al valorar un negocio, también importan el coste de financiarlo y la incertidumbre sobre sus ingresos futuros.
Esos canales permiten entender una reacción de mercado. No bastan para demostrar cuánto de la caída de un índice se debe a Ormuz. Para atribuirlo necesitaríamos separar resultados empresariales, tipos de interés, otras noticias y exposición de cada compañía.
La captura de una jornada muestra movimientos simultáneos. Una explicación rigurosa debe preguntar si están conectados y con qué intensidad. Las dudas sobre las grandes inversiones en inteligencia artificial constituyen otra posible pregunta de mercado. No quedan explicadas automáticamente por el petróleo ni prueban una crisis de rentabilidad tecnológica.
Tampoco existe una respuesta uniforme por sectores. Un productor que mantiene sus ventas puede beneficiarse de un precio mayor mientras un consumidor intensivo de combustible soporta costes adicionales. Incluso dentro de cada sector cambian las condiciones contractuales, los costes y las cantidades vendidas. Este análisis no constituye una recomendación sobre acciones concretas.
Rusia: el beneficio incluye acceso al mercado y alivio de sanciones
El 9 de octubre, la licencia general 135 de OFAC [7] autorizó determinadas operaciones con diésel ruso, incluida la importación estadounidense, hasta el 7 de abril de 2027. Es un cambio comercial concreto, aunque la licencia no acredita entregas o cobros efectivos.
El 16 de octubre, la orden de Trump sobre la ley Graham [8] dejó sin aplicar nuevas sanciones y aranceles, sin eliminar otras sanciones anteriores. ABC News vincula ambos movimientos [9] a la búsqueda de suministro ruso para aliviar el encarecimiento del diésel.
Nuestra conclusión es que Rusia ya ha obtenido un beneficio comercial y político, además de la posibilidad de vender a precios favorables. Se autorizan operaciones que estaban restringidas y se evita una presión adicional. No debemos rebajar esa concesión a una mera hipótesis sobre el precio del barril.
Otra pregunta es cuánto dinero produce. La estimación de CREA sobre septiembre [3], cuyo periodo de referencia es anterior a estas decisiones, registra una caída mensual del 8% de los ingresos por exportación de crudo y del 11% del volumen. No mide el efecto de las medidas de octubre y no sirve para negarlo.
Para cuantificar el resultado posterior necesitamos entregas, precios efectivos, costes de operación y recaudación. Ingreso de exportación, beneficio empresarial y recursos fiscales siguen siendo medidas diferentes. Esa cautela contable permite medir la ventaja, no borrar que ha habido alivio regulatorio.
Para un importador, la pregunta simétrica es cuánto cuesta asegurar el suministro y qué gasto debe desplazar para pagarlo. La crisis puede redistribuir ingresos y modificar decisiones diplomáticas a la vez. La pieza de Política desarrolla esa conexión con Ucrania.
Qué mirar después del titular
La primera comprobación es física: tránsito y entregas efectivas, con su periodo y cobertura. La segunda es comercial: referencias de precios, condiciones de transporte y disponibilidad de productos. La tercera es económica: costes empresariales, precios finales, salarios y demanda.
Conviene mantener esas capas separadas. Un anuncio de reapertura necesita continuidad operativa. Una bajada del crudo necesita llegar a los productos y contratos para aliviar determinadas facturas. Una reacción positiva de las bolsas no garantiza que el suministro se haya normalizado.
La relevancia económica de Ormuz reside en esa cadena de dependencias. Un riesgo local puede alterar decisiones a miles de kilómetros. Medirlo exige seguir la mercancía, la factura y la capacidad de respuesta de cada comprador, en lugar de dar por hecho que todos los precios se mueven juntos.
Glosario y alcance
Prima de riesgo. Compensación exigida por asumir una incertidumbre adicional. No publicamos una medición aislada de cuánto añade Ormuz al barril.
Margen. Diferencia entre ingresos y costes, cuyo alcance depende de qué conceptos se incluyan.
Inflación. Variación de un índice de precios durante un periodo. Una inflación menor puede coexistir con precios más altos que antes de la crisis.
Se utilizan tablas públicas de la EIA, el resumen abierto de la AIE, un análisis del BCE, la estimación mensual de CREA y una crónica de mercado expresamente fechada. No se ha leído el informe de suscripción de la AIE. Los ejemplos y mecanismos identificados como análisis son elaboración editorial y no mediciones del efecto sobre España.
Hechos
Hecho con fuente
- La EIA, en su tabla de seguridad energética publicada el 12 de agosto [1], estima que por Ormuz pasaron 21,6 millones de barriles diarios en el cuarto trimestre de 2025, 14,9 millones en el primero de 2026 y 4,9 millones en el segundo. Incluye crudo, condensados y productos petrolíferos. El gas natural licuado se mide por separado. [1]
- La AIE, en el resumen público de su informe del 14 de octubre [2], sitúa el tránsito de septiembre en 10,9 millones de barriles diarios y describe una recuperación frágil. Es una estimación mensual de otra institución. No constituye una cuarta barra comparable de la misma serie trimestral. [2]
Inferencias
Inferencia
- Como mecanismo económico, un comprador necesita valorar tanto la mercancía disponible como el riesgo de no recibir la siguiente entrega. Si espera dificultades, puede intentar asegurar suministro antes. Un vendedor puede exigir una compensación mayor por comprometer entregas en un entorno incierto.
Opinión editorial
Opinión
Nuestra conclusión es que Rusia ya ha obtenido un beneficio comercial y político, además de la posibilidad de vender a precios favorables. Se autorizan operaciones que estaban restringidas y se evita una presión adicional. No debemos rebajar esa concesión a una mera hipótesis sobre el precio del barril.
Riesgos
- En nuestro análisis, una entrega más incierta puede encarecerse por varias vías. La protección del viaje puede costar más, un desvío puede consumir tiempo y combustible, y una demora puede obligar al comprador a mantener existencias adicionales. Son mecanismos posibles, cuya magnitud necesita datos de contratos, rutas y primas concretas.
Contraargumentos
- Tampoco existe una respuesta uniforme por sectores. Un productor que mantiene sus ventas puede beneficiarse de un precio mayor mientras un consumidor intensivo de combustible soporta costes adicionales. Incluso dentro de cada sector cambian las condiciones contractuales, los costes y las cantidades vendidas. Este análisis no constituye una recomendación sobre acciones concretas.
Catalizadores
- La primera comprobación es física: tránsito y entregas efectivas, con su periodo y cobertura. La segunda es comercial: referencias de precios, condiciones de transporte y disponibilidad de productos. La tercera es económica: costes empresariales, precios finales, salarios y demanda.
Cuándo se invalida la tesis
- Conviene mantener esas capas separadas. Un anuncio de reapertura necesita continuidad operativa. Una bajada del crudo necesita llegar a los productos y contratos para aliviar determinadas facturas. Una reacción positiva de las bolsas no garantiza que el suministro se haya normalizado.
Metodología
El cuerpo corresponde a la versión contrastada del 22 de octubre, con el corte indicado. Hechos atribuidos, análisis y escenarios se distinguen en el texto. Fuentes leídas con alcance dirigido y documentación archivada. No se ha leído la parte de suscripción de la AIE. Los datos trimestrales no miden el tráfico de hoy.
Potenciales conflictos de interés
Análisis editorial general. No se utiliza información de cartera ni se proponen operaciones personales.
Fuentes
- [1] EIA, en su tabla de seguridad energética publicada el 12 de agosto — U.S. Energy Information Administration · fuente primaria · consultada el 22 de octubre de 2026
- [2] AIE, en el resumen público de su informe del 14 de octubre — International Energy Agency · fuente primaria · consultada el 22 de octubre de 2026
- [3] estimación de CREA sobre septiembre — Centre for Research on Energy and Clean Air · fuente primaria · consultada el 22 de octubre de 2026
- [4] análisis del BCE sobre perturbaciones energéticas, publicado el 13 de mayo — Banco Central Europeo · fuente primaria · consultada el 22 de octubre de 2026
- [5] explicación de la EIA sobre el precio de la gasolina — U.S. Energy Information Administration · fuente primaria · consultada el 22 de octubre de 2026
- [6] crónica de Cinco Días del 20 de octubre — Cinco Días · fuente secundaria · consultada el 22 de octubre de 2026
- [7] licencia general 135 de OFAC — U.S. Department of the Treasury, OFAC · fuente primaria · consultada el 22 de octubre de 2026
- [8] orden de Trump sobre la ley Graham — The White House · fuente primaria · consultada el 22 de octubre de 2026
- [9] ABC News vincula ambos movimientos — ABC News · fuente secundaria · consultada el 22 de octubre de 2026